Domain mfma.de kaufen?
Wir ziehen mit dem Projekt
mfma.de um.
Sind Sie am Kauf der Domain
mfma.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mfma.de kaufen?
Was sind Negativzinsen für Sparer?
Was sind Negativzinsen für Sparer? **
Was ist die Enteignung der Sparer?
Die Enteignung der Sparer bezieht sich auf die Situation, in der die Zinsen auf Spareinlagen niedriger sind als die Inflationsrate. Dadurch verlieren die Sparer in realer Kaufkraft, da ihre Ersparnisse nicht ausreichend wachsen, um den Wertverlust durch die Inflation auszugleichen. Dies kann als eine Art Enteignung betrachtet werden, da das Vermögen der Sparer schrumpft, obwohl sie ihr Geld auf der Bank lassen. **
Ähnliche Suchbegriffe für Sparer
Top-Angebote
Produkte zum Begriff Sparer:
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Ukulele – Schnell und einfachCascha Verlag Ukulele – Schnell und einfach lernen: Einsteigerschule für Ukulele, Akkorde und Melodiespiel, in Standardnotation, mit Akkorden, ISBN 9783866261174, HH 1301 DE, 15 x 21 cm, 32 Seiten, inkl.QR-Code zu mp4-Videos und mp3-Dateien (Demo-und Play-Alongs)9,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Was bedeuten negativzinsen für den Sparer?
Was bedeuten Negativzinsen für den Sparer? **
-
Wann kann ich den Sparer Pauschbetrag abziehen?
Der Sparer-Pauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparer-Pauschbetrag geltend zu machen, muss man eine Steuererklärung abgeben. Falls die Kapitaleinkünfte unter dem Pauschbetrag liegen, ist keine Versteuerung erforderlich. Es ist wichtig zu beachten, dass der Sparer-Pauschbetrag nicht automatisch berücksichtigt wird und man ihn aktiv in der Steuererklärung angeben muss. **
-
Was sind die Auswirkungen von Niedrigzinsen auf Sparer?
Niedrigzinsen haben negative Auswirkungen auf Sparer, da sie dazu führen, dass die Renditen auf Spar- und Anlageprodukte sinken. Dadurch erzielen Sparer weniger Erträge aus ihren Ersparnissen und es wird schwieriger, langfristige finanzielle Ziele zu erreichen. Zudem steigt das Risiko, dass die Inflation die Renditen übersteigt und somit die Kaufkraft der Ersparnisse verringert wird. **
-
Welche Bilanzpositionen verändern sich, wenn ein Sparer Zinsgutschriften erhält?
Wenn ein Sparer Zinsgutschriften erhält, erhöht sich die Position "Zinserträge" auf der Aktivseite der Bilanz. Gleichzeitig erhöht sich die Position "Verbindlichkeiten gegenüber Kunden" auf der Passivseite der Bilanz, da die Bank dem Sparer Zinsen schuldet. **


Wo trage ich Sparer Pauschbetrag in der Steuererklärung ein?
Der Sparer-Pauschbetrag wird in der Anlage KAP der Steuererklärung eingetragen. Dort werden alle Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne, erfasst. Der Sparer-Pauschbetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Wenn die Kapitaleinkünfte diesen Betrag nicht übersteigen, müssen sie nicht in der Steuererklärung angegeben werden. Es ist wichtig, den Sparer-Pauschbetrag korrekt anzugeben, um Steuervorteile optimal nutzen zu können. **
Wie profitieren Banken und Sparer genau von höheren Leitzinsen?
Banken profitieren von höheren Leitzinsen, da sie dadurch höhere Zinseinnahmen aus Krediten erzielen können. Wenn die Zinsen steigen, können sie auch höhere Zinsen für Einlagen von Sparern anbieten, was wiederum Sparer dazu ermutigt, mehr Geld auf ihre Konten einzuzahlen. Sparer profitieren von höheren Leitzinsen, da sie dadurch höhere Zinserträge auf ihre Einlagen erhalten können. **
Top-Angebote
Produkte zum Begriff Sparer:
-
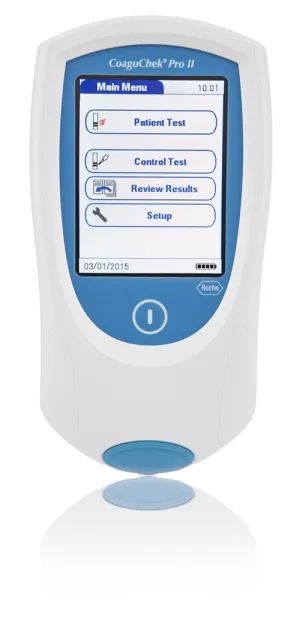
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV SNMP-/Netzwerkmanagementkarte professionell Slot (DW5SNMP30)Produktbeschreibung: Online USV SNMP-Adapter - Fernverwaltungsadapter, Gerätetyp: Fernverwaltungsadapter, Formfaktor: Plug-in-Modul, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Data Link Protocol: 10Mb LAN, 100Mb LAN, RS-232, RAM: 8 MB, Entwickelt für: XANTO RT 1000, 2000, 3000; XANTO S 1000, 1000 R, 10000, 100001/1, 1500, 15000, 2000, 2000 R, 20000, 3000, 3000 R, 6000, 700, 700 R; XANTO SR 2000R, 3000R; ZINTO A 1500, 2000, 3000506,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cascha Glockenspiel - schnell einfachCascha Verlag Glockenspiel – schnell und einfach lernen: Glockenspielschule für Kinder ab 3 Jahren, mit 25 bekannten Kinderliedern, mit bunten Noten, ISBN 9783866264830, 21 x 14,8 cm, 64 Seiten, in deutscher Sprache, inkl. QR-Codes mit allen Übungen und Demo- und Play-Along-Versionen12,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Negativzinsen für Sparer?
Was sind Negativzinsen für Sparer? **
-
Was ist die Enteignung der Sparer?
Die Enteignung der Sparer bezieht sich auf die Situation, in der die Zinsen auf Spareinlagen niedriger sind als die Inflationsrate. Dadurch verlieren die Sparer in realer Kaufkraft, da ihre Ersparnisse nicht ausreichend wachsen, um den Wertverlust durch die Inflation auszugleichen. Dies kann als eine Art Enteignung betrachtet werden, da das Vermögen der Sparer schrumpft, obwohl sie ihr Geld auf der Bank lassen. **
-
Was bedeuten negativzinsen für den Sparer?
Was bedeuten Negativzinsen für den Sparer? **
-
Wann kann ich den Sparer Pauschbetrag abziehen?
Der Sparer-Pauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparer-Pauschbetrag geltend zu machen, muss man eine Steuererklärung abgeben. Falls die Kapitaleinkünfte unter dem Pauschbetrag liegen, ist keine Versteuerung erforderlich. Es ist wichtig zu beachten, dass der Sparer-Pauschbetrag nicht automatisch berücksichtigt wird und man ihn aktiv in der Steuererklärung angeben muss. **
Ähnliche Suchbegriffe für Sparer
-
Cascha Ukulele – Schnell und einfachCascha Verlag Ukulele – Schnell und einfach lernen: Einsteigerschule für Ukulele, Akkorde und Melodiespiel, in Standardnotation, mit Akkorden, ISBN 9783866261174, HH 1301 DE, 15 x 21 cm, 32 Seiten, inkl.QR-Code zu mp4-Videos und mp3-Dateien (Demo-und Play-Alongs)9,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Melodica schnell und einfachCascha Verlag Melodica schnell und einfach lernen: Melodica-Schule für Kinder ab 5 Jahren, mit 40 Kinderliedern, mit farbigen Noten passenden Aufklebern, ISBN 9783866264960, 21 x 15 cm, 96 Seiten, inkl. QR-Codes mit Demo- und Playbackversionen, in deutscher Sprache16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Cascha Handpan schnell und einfachCascha Verlag Handpan schnell und einfach lernen: Handpan-Schule, Basisübungen, Akkorde, Arpeggios und Groove Patterns, ISBN 9783866265332, 21 x 29 cm, 64 Seiten, inkl. QR-Codes mit Beispiel- und Erklärvideos, in deutscher Sprache14,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Auswirkungen von Niedrigzinsen auf Sparer?
Niedrigzinsen haben negative Auswirkungen auf Sparer, da sie dazu führen, dass die Renditen auf Spar- und Anlageprodukte sinken. Dadurch erzielen Sparer weniger Erträge aus ihren Ersparnissen und es wird schwieriger, langfristige finanzielle Ziele zu erreichen. Zudem steigt das Risiko, dass die Inflation die Renditen übersteigt und somit die Kaufkraft der Ersparnisse verringert wird. **
-
Welche Bilanzpositionen verändern sich, wenn ein Sparer Zinsgutschriften erhält?
Wenn ein Sparer Zinsgutschriften erhält, erhöht sich die Position "Zinserträge" auf der Aktivseite der Bilanz. Gleichzeitig erhöht sich die Position "Verbindlichkeiten gegenüber Kunden" auf der Passivseite der Bilanz, da die Bank dem Sparer Zinsen schuldet. **
-
Wo trage ich Sparer Pauschbetrag in der Steuererklärung ein?
Der Sparer-Pauschbetrag wird in der Anlage KAP der Steuererklärung eingetragen. Dort werden alle Einkünfte aus Kapitalvermögen, wie Zinsen, Dividenden oder Kursgewinne, erfasst. Der Sparer-Pauschbetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Wenn die Kapitaleinkünfte diesen Betrag nicht übersteigen, müssen sie nicht in der Steuererklärung angegeben werden. Es ist wichtig, den Sparer-Pauschbetrag korrekt anzugeben, um Steuervorteile optimal nutzen zu können. **
-
Wie profitieren Banken und Sparer genau von höheren Leitzinsen?
Banken profitieren von höheren Leitzinsen, da sie dadurch höhere Zinseinnahmen aus Krediten erzielen können. Wenn die Zinsen steigen, können sie auch höhere Zinsen für Einlagen von Sparern anbieten, was wiederum Sparer dazu ermutigt, mehr Geld auf ihre Konten einzuzahlen. Sparer profitieren von höheren Leitzinsen, da sie dadurch höhere Zinserträge auf ihre Einlagen erhalten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.